Wiadomości
Centra danych w Warszawie. Rosnąca moc i ograniczenia
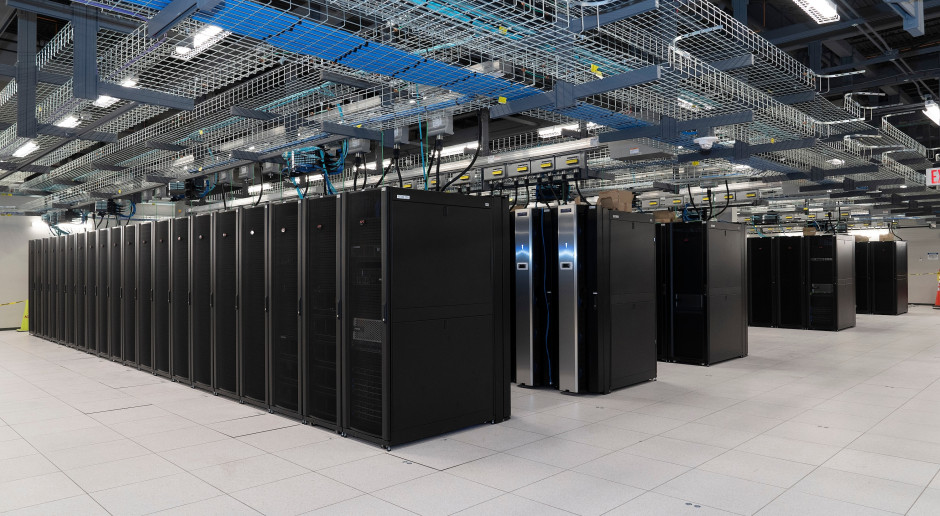
Centra danych w Warszawie osiągnęły na koniec II kwartału 2026 roku moc operacyjną na poziomie 159 MW, co oznacza wzrost o 2 MW w ciągu roku, jednak dalsze inwestycje hamuje ograniczony dostęp do energii elektrycznej.
- Moc operacyjna stołecznych centrów danych osiągnęła 159 MW na koniec II kwartału 2026 roku.
- W budowie znajduje się zaledwie 5 MW mocy, a 156 MW jest na etapie planowania.
- Ograniczona przepustowość sieci elektroenergetycznej to główna bariera dla nowych inwestycji.
Warszawa pozostaje największym i najbardziej rozwiniętym rynkiem centrów danych w Polsce oraz jednym z ważnych ośrodków infrastruktury cyfrowej w Europie Środkowo-Wschodniej. Jako jedyna z regionu została zakwalifikowana w raporcie Cushman & Wakefield do kategorii Rynek ukształtowany. Na warszawskim rynku działało 28 obiektów należących do 17 podmiotów.
Skala inwestycji i struktura rynku
Skala realizowanych obecnie inwestycji pozostaje ograniczona. W budowie znajduje się zaledwie 5 MW mocy, wobec 11 MW rok wcześniej, a kolejne 156 MW jest na etapie planowania. Łącznie z 159 MW mocy już funkcjonujących centrów danych daje to 320 MW. Dodatkowo projekty o mocy 68 MW znajdują się na wczesnym etapie przygotowania.
W strukturze warszawskiego rynku dominują centra typu colocation, czyli obiekty udostępniające infrastrukturę wielu klientom. Odpowiadają one za 84% działającej mocy. Wskaźnik niewynajętej mocy w segmencie colocation wyniósł 11,49%.
Bariery energetyczne dla nowych projektów
Istotnym czynnikiem wspierającym popyt w Polsce jest rozwój usług chmurowych, cyfryzacja przedsiębiorstw i administracji publicznej oraz rosnące znaczenie bezpieczeństwa i lokalnego przetwarzania danych. Warszawa, dzięki rozwiniętej infrastrukturze telekomunikacyjnej i połączeniom z innymi rynkami regionu, pełni ważną funkcję w obsłudze klientów z Europy Środkowo-Wschodniej.
Największą barierą dla nowych inwestycji pozostaje jednak dostęp do energii. Ograniczona przepustowość sieci elektroenergetycznej w rejonie Warszawy, stosunkowo wysokie ceny energii oraz konieczność uzyskania odpowiednich warunków przyłączenia mogą wydłużać przygotowanie i realizację projektów.
Kamil Żach, Partner w Cushman & Wakefield, wskazuje, że dane dla Warszawy dobrze pokazują największe wyzwanie branży. Mimo znaczącej liczby planowanych projektów, w budowie znajduje się obecnie zaledwie 5 MW mocy. Dziś wiele zapytań klientów skupia się na możliwości dostarczenia dużych mocy np. do 2028 roku, co przesądza o realizacji projektów.